

Ощущение, которое возникает после того, как трубка положена, а внутри поселяется липкое беспокойство, знакомо многим. Вроде бы ничего страшного не произошло, просто назвали несколько цифр из сообщения. Но почему-то становится не по себе, и рука сама тянется перечитать SMS. А дальше приходит осознание: код уже у постороннего человека, и вернуть его невозможно. В этот момент важно не впадать в ступор, а действовать быстро и последовательно.
Мне не раз приходилось разбирать подобные ситуации, и могу сказать сразу: главная ошибка — надеяться, что пронесёт. Одноразовый код потому и выманивают во время разговора, что живёт он считанные минуты. Пока вы слушали вежливого «курьера» или настойчивого «сотрудника оператора», злоумышленник, скорее всего, уже ввёл эти цифры и получил доступ к вашему аккаунту. Поэтому спасать нужно не сам код — его уже не вернуть, — а всё то, что мошенник мог успеть натворить: сменить пароль, привязать чужую почту, вывести деньги или оформить кредит.
Ниже я разложу порядок действий на две части. Первая — это минуты, которые решают всё. Вторая — часы и дни, где у каждого шага есть свои жёсткие сроки. И да, я понимаю, что в такой момент сложно сосредоточиться, но именно чёткая последовательность помогает не утонуть в панике.
Первое действие — разорвать контакт
Если разговор ещё продолжается, немедленно завершите его. Не вступайте в диалог, не пытайтесь выяснить, кто звонил, и уж тем более не перезванивайте по номерам, которые фигурировали в звонке или сообщении. Это ловушка: на том конце провода сидят люди, которые умеют давить на эмоции и торопить.
Будьте готовы к тому, что вскоре раздастся новый звонок. После того как доступ к Госуслугам или банковскому приложению получен, часто запускается «вторая волна» атаки. Теперь уже звонят якобы из полиции, ФСБ или Центробанка, сообщают о взломе и предлагают «спасти» деньги переводом на некий безопасный счёт. Это продолжение той же схемы, просто с другими декорациями. Банк России неоднократно подчёркивал: его сотрудники не звонят гражданам, и никаких «безопасных счетов» у регулятора не существует.
В банк или к оператору связи нужно звонить самостоятельно и исключительно по официальному номеру — тому, что указан на обратной стороне карты или на официальном сайте организации. Никаких номеров из SMS, никаких ссылок из сообщений.
Определите, от какого сервиса пришёл код
Это займёт несколько секунд, но от ответа зависит вся дальнейшая стратегия. Код от банка, Госуслуг, оператора связи или мессенджера открывает совершенно разные двери, и закрывать их нужно по-разному. Не верьте тому, что говорил собеседник. «Курьер маркетплейса» или «мастер по замене домофона» на деле чаще всего просит код именно от Госуслуг. Смотрите не на легенду, а на то, что написано в самом сообщении.
Кстати, коды от Госуслуг сейчас всё чаще приходят не в SMS, а в мессенджер MAX. Схема от этого не меняется, просто нужно знать, где искать сообщение.
Если код был от Госуслуг
Это одна из главных целей злоумышленников. Через учётную запись на портале видны паспортные данные, СНИЛС, ИНН, сведения о доходах. А ещё через Госуслуги можно входить на сайты микрофинансовых организаций, где кредиты оформляются за считанные минуты.
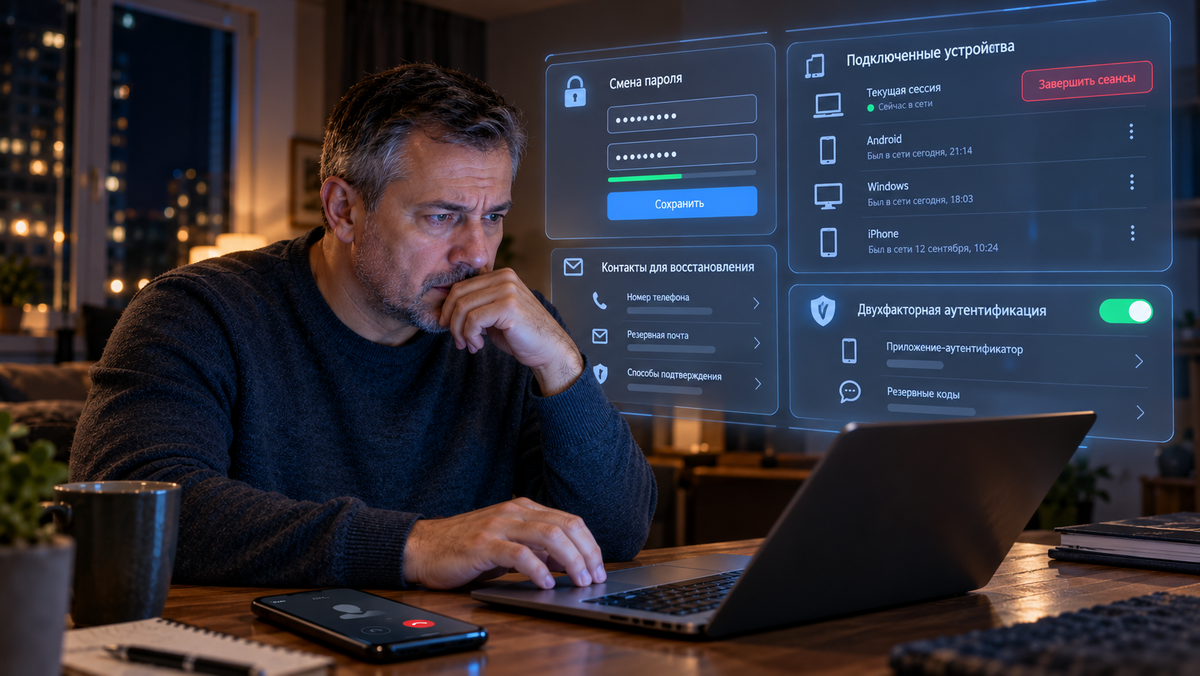
Если доступ к аккаунту у вас пока остался, действуйте так. Первым делом зайдите в раздел «Безопасность» и завершите все активные сессии на всех устройствах. Это критически важно: сессия в мобильном приложении Госуслуг может жить до шести месяцев без повторного ввода пароля и кода. Просто сменить пароль недостаточно — чужой вход останется открытым.
Затем проверьте, ваши ли телефон и почта привязаны к учётной записи. Если нет — исправьте. После этого смените пароль, но только убедившись, что трубка уже положена и вы никому не диктуете новые данные. И обязательно загляните в раздел «Заявления»: там можно увидеть, не заказывал ли кто-то справки для оформления кредитов.
Если войти уже не получается — пароль изменён, номер привязан чужой — восстановить доступ можно через онлайн-банк банка-партнёра или лично в центре обслуживания с паспортом и СНИЛС. Горячая линия Госуслуг работает по номеру 8 800 100-70-10 или короткому 115. Там можно попросить временно заблокировать учётную запись, чтобы мошенники не могли ей пользоваться.
Если код был от банка
Такой код открывает вход в мобильное приложение или подтверждает конкретную операцию. Здесь счёт идёт на секунды. Сразу заблокируйте карту — через приложение или по официальному номеру банка. Затем проверьте историю операций: нет ли незнакомых списаний, не оформлен ли новый кредит.
Блокировка не отменит перевод, который уже прошёл, но остановит следующие. Это как перекрыть кран: вода, которая уже вытекла, обратно не вернётся, но потоп прекратится.
С 1 октября 2025 года в приложениях крупных банков появился специальный сервис для пострадавших от мошенников. Через него можно заявить о преступной операции и получить электронную справку для полиции. Она понадобится на следующем этапе, так что не пренебрегайте этой возможностью.
Если код был от оператора связи
Типичный сценарий: звонят «от оператора», пугают блокировкой SIM-карты или окончанием договора и просят код «для продления». На деле этот код открывает вход в личный кабинет на сайте оператора. А там уже можно включить переадресацию звонков и SMS на чужой номер. После этого коды от банков и других сервисов начнут уходить не вам, а мошенникам.
Сейчас легенду с «истекающим договором» всё чаще заменяют более жёсткой: человеку сообщают, что его номер отключат через пятнадцать минут, и не дают времени спокойно разобраться. Это психологическое давление, рассчитанное на то, чтобы вы действовали на автомате.
Первым делом отключите переадресацию через личный кабинет или по официальному номеру оператора. Проверьте, какие услуги появились на номере без вашего ведома. Сразу после этого заблокируйте карты и онлайн-доступ к счетам, а затем защитите онлайн-банк, почту и другие аккаунты.
Если код был от мессенджера
Код из Telegram или MAX подтверждает вход с нового устройства. Дальше от вашего имени могут писать знакомым и просить деньги, а заодно включить собственную защиту, чтобы вы не смогли вернуть аккаунт.
Откройте настройки устройств, завершите все чужие сессии и включите облачный пароль. И сразу предупредите близких, что с вашего аккаунта могут прийти просьбы о переводе — лучше перестраховаться.
В Telegram у вас есть небольшое преимущество, если ваш телефон остался привязан к аккаунту. Новая сессия в течение первых суток не может завершать другие. Вы чужое устройство выкинуть можете, а он вас таким же способом — нет. Но разослать сообщения и поставить свой облачный пароль он успеть может, поэтому тянуть не стоит ни минуты.
Когда первые пятнадцать минут позади
Аккаунты закрыты, карта заблокирована. Теперь начинается этап, где важны не минуты, а часы и дни. У каждого действия есть свой срок, и пропускать его нельзя.
Заявление в банк о несогласии с операцией нужно подать не позднее дня, следующего за тем, когда банк уведомил вас о списании. Пропустите этот срок — и право на возмещение по закону будет потеряно. Это жёсткое правило, и банки им охотно пользуются.
Если мошенники успели оформить кредит, от него можно отказаться. С 1 сентября 2025 года действует период охлаждения: кредит от 50 до 200 тысяч рублей выдаётся через 4 часа после подписания договора, свыше 200 тысяч — через 48 часов. В это время можно бесплатно отказаться, уведомив кредитора. Правда, на займы до 50 тысяч, ипотеку и ряд других кредитов это правило не распространяется, так что здесь нужно действовать по ситуации.
Заявление в полицию — обязательный шаг. Приложите справку из банка, если она есть, и сохраните талон о приёме. Без этого документа будет сложно что-либо доказать в дальнейшем.
Самозапрет на кредиты можно поставить через Госуслуги или МФЦ. Действовать он начнёт на следующий день после внесения сведений в кредитную историю. Это защита на ближайшие дни: если кредит всё же выдадут при действующем самозапрете, кредитор теряет право требовать его возврата.
Кредитную историю тоже стоит проверить. Через Госуслуги можно узнать, в каких бюро она хранится, и бесплатно её запросить. Свежий кредит появится там не сразу, так что это дело на ближайшие дни, а не на первый час. Чужой кредит можно бесплатно оспорить.
Вернут ли деньги
Многие надеются, что достаточно быстро позвонить в банк — и деньги вернут. Но реальность такова: если код вы назвали сами, банк по общему правилу возвращать ничего не обязан. Банк России прямо относит SMS-коды к данным, раскрытие которых лишает клиента права на возврат. Это горькая правда, но лучше знать её заранее.
Шанс на возврат есть в двух случаях. Операции, совершённые после того, как вы уведомили банк, он обязан возместить. Именно поэтому звонить нужно сразу, а не завтра. И если банк пропустил перевод на счёт, который уже числится в базе Банка России о мошеннических операциях, он должен вернуть деньги в течение 30 дней после заявления. Но был ли счёт получателя в этой базе, вы заранее не узнаете, поэтому рассчитывать на это как на гарантию нельзя.
Реальную картину показывает статистика: по итогам 2025 года банки возместили лишь 5,9% похищенного. Это значит, что в подавляющем большинстве случаев деньги уходят безвозвратно. Поэтому главная стратегия — не допустить самого хищения, а если оно уже произошло, минимизировать ущерб.
Коротко о главном
Продиктованный код, скорее всего, уже использован. В первые минуты задача простая: положить трубку, понять, откуда был код, выкинуть чужака из аккаунта и перекрыть путь к деньгам. Потом без паники, но и не откладывая: заявление в банк, отказ от кредита, полиция, самозапрет и проверка кредитной истории.
Я понимаю, что в такой ситуации легко растеряться. Но именно чёткий порядок действий — то, что отличает тех, кто отделался испугом, от тех, кто потерял деньги. И помните: мошенники играют на эмоциях. Ваше главное оружие — холодная голова и знание алгоритма.